Wall Street: Spoločnosť Intel klesla na polovicu
NEW YORK – Ako jedna predpoveď zničila príbeh o umelej inteligencii.
Bezprostredná príčina krachu: Odhalená pravda o PC biznise
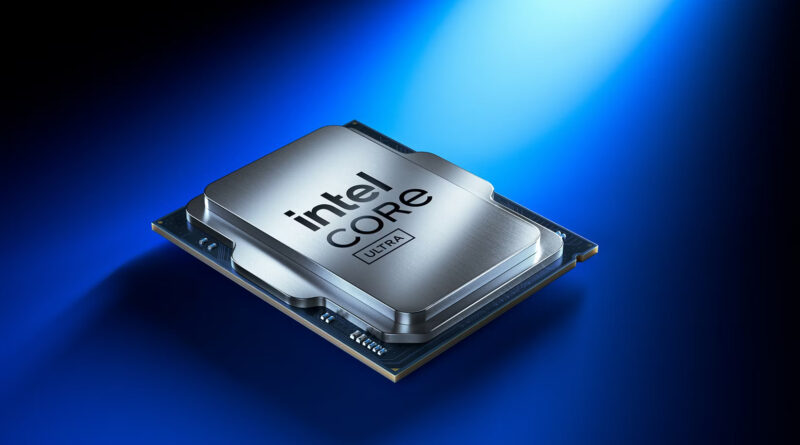
Na svojej konferenčnej konferencii o hospodárskych výsledkoch koncom októbra spoločnosť Intel varovala, že jej tržby v aktuálnom štvrťroku budú o 1 až 2 miliardy dolárov nižšie ako očakávania analytikov. Problém pramení z jej najväčšieho zdroja príjmov: PC čipov. Napriek všetkému úsiliu spoločnosti v posledných rokoch prezentovať sa ako hráč v ére umelej inteligencie, v typickom štvrťroku stále tvorí odvetvie PC 50 až 60 % príjmov. Vzhľadom na vysoké ceny pamätí a odkladanie výmeny počítačov spotrebiteľmi sa tento „starý pilier“ stáva Achillovou pätou.
Horšie je, že prognóza spoločnosti je tiež pesimistická. Intel očakáva, že dodávky počítačov v roku 2026 klesnú o 12 % a v roku 2027 o ďalších 10 %. Finančný riaditeľ Zinsner otvorene vyhlásil, že spomalenie trhu s počítačmi bude trvať minimálne do prvej polovice budúceho roka. Medzitým, odvetvie dátových centier, ktoré medziročne vzrástlo o 78 % na 7,3 miliardy dolárov, čelí kapacitným obmedzeniam a „nedokáže vyrobiť dostatok čipov“ na uspokojenie dopytu. Na jednej strane je zmenšujúci sa červený oceán počítačov, na druhej strane modrý oceán serverov s obrovským dopytom, ktorý spoločnosť nedokáže uspokojiť. Ťažká situácia Intelu bola odhalená.
Hlbší problém: kríza dôvery v zmluvnú transformáciu
Ak je slabinou PC cyklický protivietor, potom sú ťažkosti so zmluvnou výrobou štrukturálnym problémom. Aby sa uvoľnila kapacita pre dátové centrá, spoločnosť Intel prijala kontroverzné rozhodnutie: presunula časť kapacity vo svojom závode v Oregone z pokročilej procesnej technológie 18A na staršiu technológiu Intel 3. Koniec koncov, 18A je kľúčová technológia, ktorú Intel používa na prilákanie externých zákazníkov. Odstránením tejto kapacity spoločnosť v podstate hovorí potenciálnym zákazníkom: „Ani ja nemám dostatok kapacity, nieto ešte vy.“
Profesor David Yoffie z Harvard Business School, ktorý pôsobil v predstavenstve spoločnosti Intel takmer tridsať rokov, to povedal bez obalu: „Ak Intel nemá nadbytočnú kapacitu nad rámec vlastných potrieb, nie je spoľahlivým dodávateľom.“

Varoval, že ak sa do roka nenájde hlavný zmluvný zákazník, finančný tlak na Intel bude oveľa väčší.
Zmluvná výroba čelí aj štrukturálnej prekážke: Intel je zároveň návrhárom aj výrobcom čipov. Broadcom, Qualcomm a ďalší potenciálni klienti sú v podstate konkurentmi Intelu. Outsourcing čipov spoločnosti, s ktorou ste v konkurenčnom vzťahu, je nákladný záväzok. Yoffie sa preto domnieva, že vyčlenenie zmluvnej výroby do samostatného subjektu môže byť „jedinou schodnou možnosťou“.
Úder za úderom: nehoda v izraelskej továrni a rast cien pamäťových kariet
Keďže domáca kapacita už aj tak sotva postačuje, externé šoky sa hromadia jeden za druhým. V polovici októbra došlo v izraelskom závode Fab 28 k výbuchu, ktorý na dva týždne zastavil výrobu. Očakávané straty sa odhadujú na približne 300 miliónov dolárov v tržbách a 200 bázických bodov marže v štvrtom štvrťroku a prvom štvrťroku budúceho roka.
Medzitým, dopyt po pamätiach spôsobený boomom umelej inteligencie znižuje dodávky pamätí pre PC. Výrobcovia presúvajú kapacity na HBM, čo zvyšuje cenu konvenčnej DRAM, čo následne zvyšuje cenu hotových počítačov a potláča už aj tak slabý spotrebiteľský dopyt. Spoločnosť Intel sa ocitá presne uprostred: jej divízia PC trpí rastúcimi cenami pamätí, zatiaľ čo jej divízia dátových centier nie je schopná dosiahnuť plnú kapacitu kvôli nedostatku pamätí a waferov.
Rozdelenie Wall Street: Kúpiť pokles alebo čakať?
Nálada na Wall Street sa od krachu výrazne zmenila. Podľa S&P Global má zo 49 analytikov iba približne 22 % odporúčanie „kúpiť“ alebo „silne kúpiť“, zatiaľ čo viac ako 73 % má odporúčanie „držať“. Konsenzuálna cieľová cena okolo 92 dolárov naznačuje zhruba 55 % nárast oproti úrovni 60 dolárov po krachu, ale rozpätie je široké – od 70 do 160 dolárov.
Citi si zachováva rating „kúpiť“ a znižuje svoju cenovú cieľovú hodnotu zo 130 dolárov na 100 dolárov. Banka sa domnieva, že trh sa zameria na to, či Intel dokáže rýchlo zvýšiť kapacitu a prilákať externých zákazníkov. Väčšina inštitúcií však radšej čaká. BofA, Roth Capital a Seaport Research po zverejnení správy znížili svoje ratingy z „kúpiť“ na „neutrálne“, zatiaľ čo JPMorgan a Goldman Sachs tiež znížili svoje cenové ciele. Kritika analytika Seaport Jaya Goldberga je obzvlášť ostrá: „Intel počas poklesu produkoval nadmerne veľa počítačových čipov a počas rastu nedostatočne veľa serverových čipov – jeho plánovanie sa zvrtlo.“
Výhľad: Tri kľúčové premenné
Budúcnosť spoločnosti Intel závisí od dosiahnutia skutočného pokroku v troch frontoch v priebehu nasledujúceho roka.
Prvou otázkou je, či sa objavia zmluvní zákazníci. Generálny riaditeľ Lip-Bu Tan počas hovoru uviedol, že v nasledujúcich dvoch štvrťrokoch sa očakáva oznámenie niekoľkých klientov. Ak sa tieto rokovania premenia na skutočné objednávky, bude to kľúčový test dôvery v transformáciu zmlúv. Ale aj keby boli zmluvy podpísané, podľa analytika spoločnosti KeyBanc nezačne zmluvný biznis generovať významné zisky skôr ako v druhej polovici roku 2027 alebo aj neskôr.
Po druhé, keď sa zmierni úzke hrdlo v kapacite dátových centier. Tan verí, že globálny trh so serverovými procesormi by sa mohol v nasledujúcich piatich rokoch päťnásobne rozrásť a dosiahnuť približne 200 miliárd dolárov. Problémom nie je dopyt, ale ponuka. Rozšírená kapacita spoločnosti Intel a zlepšená ponuka waferov určia, či sa tento rýchlo rastúci biznis môže stať skutočne ziskovým.
Po tretie, stabilizuje sa odvetvie počítačov? Toto je finančný základ spoločnosti Intel. Samotná spoločnosť očakáva, že slabosť trhu s počítačmi pretrvá až do roku 2027; ak ceny pamätí v druhej polovici budúceho roka klesnú a dopyt po náhradnom hardvéri sa zvýši, odvetvie počítačov by mohlo zastaviť svoj pokles a získať čas na transformáciu.
Z hľadiska ocenenia nie sú oslabené akcie spoločnosti Intel bez atraktívnosti. Spoločnosť Morningstar znížila svoju cieľovú reálnu hodnotu zo 105 dolárov na 85 dolárov a považuje akcie za „mierne podhodnotené“, ale zachováva si hodnotenie „extrémnej neistoty“. To znamená, že každý, kto vsádza na oživenie spoločnosti Intel, v podstate vsádza na to, že spoločnosť, ktorá prechádza hlbokou štrukturálnou transformáciou, ju dokáže prekonať pod tlakom rôznych faktorov. A ponaučenie z uplynulého mesiaca znie: keď sa naratív odchyľuje od reality, trh trestá mimoriadne prísne.